Domain gliß.de kaufen?
Wir ziehen mit dem Projekt
gliß.de um.
Sind Sie am Kauf der Domain
gliß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gliß.de kaufen?
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **

Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST"Vliestapete, GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Heyd, Reinhard: Internationale RechnungslegungInternationale Rechnungslegung , Das Buch bietet einen umfassenden Überblick über die IFRS Rechnungslegung. Es konzentriert sich hierbei auf die für die Praxis relevanten Themen. Aufgrund der strukturierten, anwendungsbezogenen und verständlichen Darstellung, die von einer Vielzahl an erläuternden Beispielen begleitet wird, ermöglicht das Buch einen schnellen Zugang zu dieser komplexen Materie. So werden neben den konzeptionellen Grundlagen auch praktische Probleme und Besonderheiten ebenso dargestellt wie die Auswirkungen der jeweiligen IFRS Regelungen auf Bilanzpolitik und Bilanzanalyse. Das Buch wendet sich sowohl an Studierende der Betriebswirtschaftslehre mit dem Studienschwerpunkt International Accounting wie auch an Fach- und Führungskräfte aus den Rechnungswesenabteilungen von Unternehmen und Konzernen. , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20200713, Produktform: Kartoniert, Titel der Reihe: UTB basics#4431#, Autoren: Heyd, Reinhard~Zorn, Daniel, Seitenzahl/Blattzahl: 391, Keyword: Anhang; Anlage; Anschaffungskosten; BWL; Betriebswirtschaftslehre; Bewertung; Bilanz; Bilanzanalyse; Bilanzpolitik; Buchung; Eigenkapital; Eigenkapitalspiegel; Einzelkosten; Financial Instruments; Finanzinstrumente; Gemeinkosten; Haftungsmasse; IFRS; International Financial Reporting Standards; Jahresabschluss; Konsolidierung; Konsolidierungsfragen; Lagebericht; Leasing; Lehrbuch; RHB; Rechnungslegung; Sachanlagen; US-GAAP; Verpflichtungen; Vertriebskosten; Vorratsvermögen; Vorräte, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management~Makroökonomie, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Lucius + Lucius, Co-Verlag: Lucius + Lucius, Länge: 213, Breite: 149, Höhe: 30, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 131849436,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
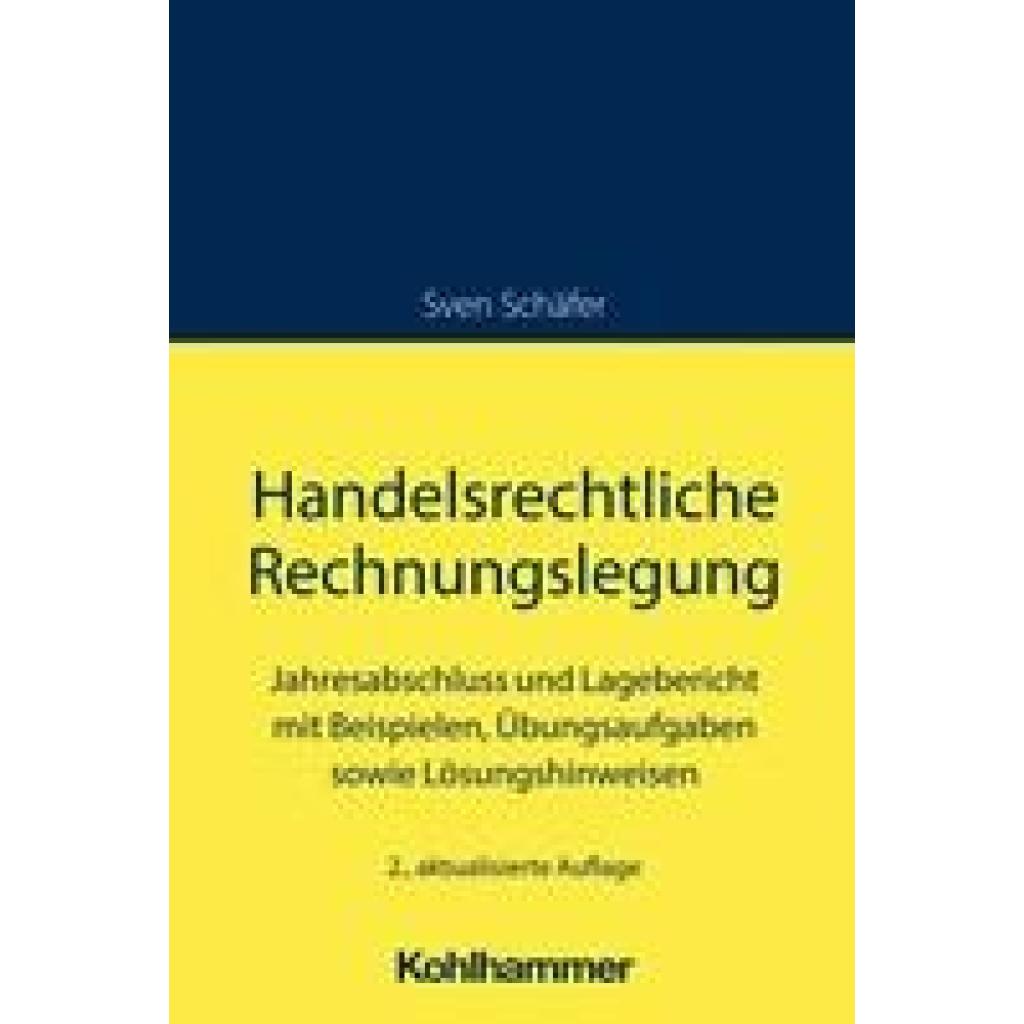
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
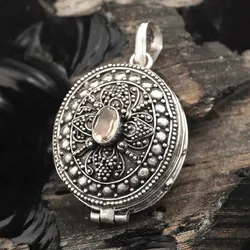
Drachensilber Flacon Schmuck Anhänger mit Granat 925 Silber Schmuck Kunst HandwerkSchmuck Anhänger Flacon aus 925 Silber mit Granat gefasstDieser edle Flacon als Kettenanhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der prachtvolle Edelstein in einer dezenten 925 Sterlingsilber Fassung. Der hochwertige Facettenschliff des Granat verleiht ihm eine elegante Ausstrahlung. Besonders stilvoll gestalten diesen Schmuckanhänger die ganzen Verzierungen im mittelalterlichen Stil, welche rund um das Falcon angebracht sind. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt. Wie ein Flacon, ist dieser Kettenanhänger hohl und kann befüllt werden. Allerdings ist das Volumen der Füllmenge nicht sonderlich groß. Trotz alledem ist der Anhänger sehr robust. Man kann ihn also nicht einfach mit den Fingern zerquetschen. Öffnen lässt sich das Falcon über einen Drehverschluss unterhalb der Öse.Material: 925 Silber Edelstein: GranatLänge Gesamt: 3,5 cmLänge Motiv: 2,5 cmBreite: 1,7 cmSteingröße Ø: 5 mmInnen Öse Ø: 7 x 6 mm Granat: Der Granat funkelt in einer tiefroten Farbe. Seine aristokratische Erscheinung ist in zahlreichen vergangenen Kulturen und Völkern mit dem Begriff der Helligkeit, des Lichtes und der Strahlkraft vorgestellt worden. Die Wikinger etwa legten ihren gefallenen Kameraden diesen besonderen Stein mit ins Grab, damit ihnen dieser den Weg zum Sitz der Götter, nach Walhalla, zeige. Doch der Granat ist nicht einfach nur wunderschön anzusehen. Er besitzt auch heilende, klärende Kräfte. Bedeutung: Roter Granat unterstützt uns in unserem Urteil und hilft uns Wahrheit von Lüge, Gut von Böse zu unterscheiden. Zusätzlich wird ihm die Stärkung des Kreislaufs und des Herzens zugeschrieben. Auch wird unsere Kreativität unter dem Einfluß dieses Schmucksteins nachhaltig angeregt.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drachensilber Citrin Medaillon aus 925 Silber Schmuck Kunst Handwerk - Silber;GelbEdles Medaillon mit Citrin filigran gearbeiteter Silberschmuck AnhängerDieser handgeschmiedete Anhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der prachtvolle Edelstein in einer stilvollen, aber auch dezenten 925 Sterlingsilber Fassung im mittelalterlichen Stil. Der hochwertige Facettenschliff des Citrin verleiht ihm eine elegante Ausstrahlung. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt. Da es sich bei diesem Schmuckstück um ein handgearbeitetes Medaillon handelt, kann man dieses dementsprechend öffnen. Im inneren bietet es genug Stauraum (2,3 cm x 1,7cm x 0,7 cm [oval]) für ein Bild oder ein anderes kleines Geheimnis.Material: 925 Silber Edelstein: Citrin Länge Gesamt: 3,5 cmLänge Motiv: 2,5 cmBreite: 2,1 cmSteingröße Ø: 6 x 4 mmInnen Öse Ø: 5 mm Citrin: Der Citrin trägt seinen Namen aufgrund seiner Farbe. Dieser kommt aus dem Lateinischen, vom Wort citrus für Zitrone. Citrin ist gelb, zuweilen auch orange/bräunlich-orange, was durch Eiseneinschlüsse verursacht wird. Aber es war der gelbe Citrin, der dem Stein auch den Beinamen Sonnen-, Lebens-, oder Lichtstein gabt. Citrin ist ein Quarz und schon lange, etwa seit 480 v. Chr., im antiken Griechenland populär. Bedeutung: Der Edelstein sorgt für einen florierenden Stoffwechsel. Auch wirkt er sich positiv auf Magen, Darm und Milz aus, stärkt diese und ihm wird nachgesagt, sogar Verdauungsbeschwerden zu lindern oder ganz zu beheben. Auf die Seele wirkt der Citrin positiv ein. Er stabilisiert das Gefühlsleben selbst bei Depressionen. Der Citrin ist also ein ausgesprochener Unterstützer interner Vorgänge im Menschen. Er verhilft zu Vitalität und fördert das Selbstbewusstsein.95,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST"Vliestapete, GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
Heyd, Reinhard: Internationale RechnungslegungInternationale Rechnungslegung , Das Buch bietet einen umfassenden Überblick über die IFRS Rechnungslegung. Es konzentriert sich hierbei auf die für die Praxis relevanten Themen. Aufgrund der strukturierten, anwendungsbezogenen und verständlichen Darstellung, die von einer Vielzahl an erläuternden Beispielen begleitet wird, ermöglicht das Buch einen schnellen Zugang zu dieser komplexen Materie. So werden neben den konzeptionellen Grundlagen auch praktische Probleme und Besonderheiten ebenso dargestellt wie die Auswirkungen der jeweiligen IFRS Regelungen auf Bilanzpolitik und Bilanzanalyse. Das Buch wendet sich sowohl an Studierende der Betriebswirtschaftslehre mit dem Studienschwerpunkt International Accounting wie auch an Fach- und Führungskräfte aus den Rechnungswesenabteilungen von Unternehmen und Konzernen. , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20200713, Produktform: Kartoniert, Titel der Reihe: UTB basics#4431#, Autoren: Heyd, Reinhard~Zorn, Daniel, Seitenzahl/Blattzahl: 391, Keyword: Anhang; Anlage; Anschaffungskosten; BWL; Betriebswirtschaftslehre; Bewertung; Bilanz; Bilanzanalyse; Bilanzpolitik; Buchung; Eigenkapital; Eigenkapitalspiegel; Einzelkosten; Financial Instruments; Finanzinstrumente; Gemeinkosten; Haftungsmasse; IFRS; International Financial Reporting Standards; Jahresabschluss; Konsolidierung; Konsolidierungsfragen; Lagebericht; Leasing; Lehrbuch; RHB; Rechnungslegung; Sachanlagen; US-GAAP; Verpflichtungen; Vertriebskosten; Vorratsvermögen; Vorräte, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management~Makroökonomie, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Lucius + Lucius, Co-Verlag: Lucius + Lucius, Länge: 213, Breite: 149, Höhe: 30, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 131849436,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST"Vliestapete, GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST"Vliestapete, GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.